Domain öffentlich-ausschreiben.de kaufen?
Wir ziehen mit dem Projekt
öffentlich-ausschreiben.de um.
Sind Sie am Kauf der Domain
öffentlich-ausschreiben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain öffentlich-ausschreiben.de kaufen?
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **


Ähnliche Suchbegriffe für Abzugsfähig
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
Decker, Andreas: Öffentlich-rechtliche AssessorklausurenÖffentlich-rechtliche Assessorklausuren , mit Erläuterungen , Rück- & Bremsleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20250228, Titel der Reihe: Vahlen Assessorexamen - Lernbücher für die Praxisausbildung##, Autoren: Decker, Andreas~Konrad, Christian, Edition: NED, Auflage: 25010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Entscheidungsgründe; Klage; Klausur; Klausurtechnik; Urteil; Verwaltungsgericht; Verwaltungsprozessrecht; Verwaltungsrecht; Widerspruchsverfahren, Fachschema: Assessor - Assessorexamen~Examen / Assessorexamen~Jurist / Assessor~Prüfung (juristisch) / Assessorexamen~Klausur (rechtlich)~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 258 Blätter, Länge: 297, Breite: 210, Höhe: 17, Gewicht: 752, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herden, Lutz: Der aufhaltsame Abstieg des öffentlich-rechtlichen FernsehensDer aufhaltsame Abstieg des öffentlich-rechtlichen Fernsehens , Berichte von Beteiligten , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20230714, Produktform: Kartoniert, Titel der Reihe: Edition Ost##, Autoren: Herden, Lutz~Schmidt, Michael~Herles, Wolfgang~Jochimsen, Luc, Seitenzahl/Blattzahl: 282, Keyword: ARD; DDR- Fernsehen; Daniela Dahn; Fernsehen; Fernsehjournalisten; Finanzen; GEZ; Hörfunk-Sender; Intendant; Journalismus; Journalisten; Korruption; Leitmedien; Luc Jochimsen; Lutz Herden; Lügenpresse; MDR; Management; Manipulation; Medien; Medien-Kritik; Medien-Politik; Mediensystem Deutschland; Meinungsfreiheit; Michael Schmidt; Millionen; ORB; Ossis; Ost-West-Konflikt; Politik; Pressefreiheit; RBB; Radio; Rundfunk; Rundfunk-Gebühren; Staatspropaganda; TV-Programm; TV-Sender; Wende; Wiedervereinigung; Wirtschaft; Wolfgang Herles; ZDF; Zeitgeschichte; abgezockt; öffentlich-rechtlich, Fachschema: DDR~Deutschland / DDR~DDR / Erinnerung, Gespräch, Tagebuch~Fernsehen - Privatfernsehen~TV~Medientheorie~Medienwissenschaft~Journalismus - Journalist~Publizistik / Journalismus~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Interviews / discussions~Tatsachenberichte, allgemein~Medienwissenschaft: Journalismus~Politische Strukturen und Prozesse~Politische Kontrolle, Propaganda und Freiheitsrechte~Film-, Fernseh- und Radioindustrie, Region: Deutschland~Ostdeutschland, DDR, Sprache: Deutsch, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.)~erste Hälfte 21. Jahrhundert (2000 bis 2050 n. Chr.), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Medienwissenschaften: TV und Gesellschaft, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Länge: 205, Breite: 126, Höhe: 30, Gewicht: 350, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
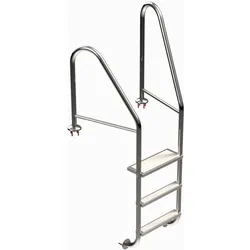
Eichenwald Poolleiter Modell 07 Marina Öffentlich Flanschmontage Beckentiefe 780mm 2 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten1962,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
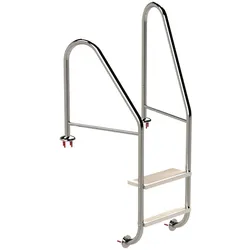
Eichenwald Poolleiter Modell 07 Marina Öffentlich Einbauhalterung Beckentiefe 1060mm 3 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten2107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **

Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Einbauhalterung Beckentiefe 780mm 2 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten1912,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Decker, Andreas: Öffentlich-rechtliche AssessorklausurenÖffentlich-rechtliche Assessorklausuren , mit Erläuterungen , Rück- & Bremsleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20250228, Titel der Reihe: Vahlen Assessorexamen - Lernbücher für die Praxisausbildung##, Autoren: Decker, Andreas~Konrad, Christian, Edition: NED, Auflage: 25010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Entscheidungsgründe; Klage; Klausur; Klausurtechnik; Urteil; Verwaltungsgericht; Verwaltungsprozessrecht; Verwaltungsrecht; Widerspruchsverfahren, Fachschema: Assessor - Assessorexamen~Examen / Assessorexamen~Jurist / Assessor~Prüfung (juristisch) / Assessorexamen~Klausur (rechtlich)~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 258 Blätter, Länge: 297, Breite: 210, Höhe: 17, Gewicht: 752, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herden, Lutz: Der aufhaltsame Abstieg des öffentlich-rechtlichen FernsehensDer aufhaltsame Abstieg des öffentlich-rechtlichen Fernsehens , Berichte von Beteiligten , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20230714, Produktform: Kartoniert, Titel der Reihe: Edition Ost##, Autoren: Herden, Lutz~Schmidt, Michael~Herles, Wolfgang~Jochimsen, Luc, Seitenzahl/Blattzahl: 282, Keyword: ARD; DDR- Fernsehen; Daniela Dahn; Fernsehen; Fernsehjournalisten; Finanzen; GEZ; Hörfunk-Sender; Intendant; Journalismus; Journalisten; Korruption; Leitmedien; Luc Jochimsen; Lutz Herden; Lügenpresse; MDR; Management; Manipulation; Medien; Medien-Kritik; Medien-Politik; Mediensystem Deutschland; Meinungsfreiheit; Michael Schmidt; Millionen; ORB; Ossis; Ost-West-Konflikt; Politik; Pressefreiheit; RBB; Radio; Rundfunk; Rundfunk-Gebühren; Staatspropaganda; TV-Programm; TV-Sender; Wende; Wiedervereinigung; Wirtschaft; Wolfgang Herles; ZDF; Zeitgeschichte; abgezockt; öffentlich-rechtlich, Fachschema: DDR~Deutschland / DDR~DDR / Erinnerung, Gespräch, Tagebuch~Fernsehen - Privatfernsehen~TV~Medientheorie~Medienwissenschaft~Journalismus - Journalist~Publizistik / Journalismus~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Interviews / discussions~Tatsachenberichte, allgemein~Medienwissenschaft: Journalismus~Politische Strukturen und Prozesse~Politische Kontrolle, Propaganda und Freiheitsrechte~Film-, Fernseh- und Radioindustrie, Region: Deutschland~Ostdeutschland, DDR, Sprache: Deutsch, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.)~erste Hälfte 21. Jahrhundert (2000 bis 2050 n. Chr.), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Medienwissenschaften: TV und Gesellschaft, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Länge: 205, Breite: 126, Höhe: 30, Gewicht: 350, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
-
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Ähnliche Suchbegriffe für Abzugsfähig
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Flanschmontage Beckentiefe 780mm 2 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten1962,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Einbauhalterung Beckentiefe 1060mm 3 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten2107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Flanschmontage Beckentiefe 1060mm 3 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten2108,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichenwald Poolleiter Modell 07 Marina Öffentlich Einbauhalterung Beckentiefe 1340mm 4 StufenMaterial: Edelstahl *V4A*, poliert, Holm ø40 x 2 mm gleitsichere profilierte Edelstahl-Waffelblech-Stufen (Auftritt-Tiefe 80 mm) die oberste Stufe als Sicherheitsstufe (Auftritt-Tiefe 180 mm) senkrechter Stufenabstand 250/280 mm Stufenanzahl: 2-5 Ausladung hinter Beckenkante 450 mm Holmhöhe über dem Beckenrand 750/950 mm Holme auf dem Beckenrand ausgestellt auf 800 mm Breite Mitte Mitte Holm im Stufenbereich 500 mm Öffentliche Schwimmbäder, Ausführung entspricht der DIN EN 13451-2 Befestigung Einbauhalterung: In einzubetonierende Einbauhalterungen, im Becken Pufferauflage Flansch: Flanschmontage auf dem fertigen Beckenrand und an den unteren Holmenden gegen die senkrechte Beckenwand, auf dem Beckenrand mit Rosetten Montageteile Sind im Lieferumfang enthalten2252,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.